TET confirma a Arely Meza Granados como secretaria ejecutiva del ITE
TLAXCALA, Tlax., 19 de octubre de 2026.- Lo que comenzó como una disputa entre el Ayuntamiento de Contla de Juan Cuamatzi y las autoridades de fiscalización de Tlaxcala, terminó por establecer una regla obligatoria para todo el país, pues a partir de este 19 de octubre los estados deberán respetar los límites constitucionales para auditar recursos federales ejercidos por los municipios.
La Suprema Corte de Justicia de la Nación (SCJN) publicó el pasado viernes 16 de octubre una jurisprudencia que determina que la fiscalización de esos recursos corresponde a la Auditoría Superior de la Federación (ASF), mientras que las instancias estatales solo pueden revisar participaciones federales cuando exista un convenio de coordinación y colaboración con la autoridad federal.
El criterio entró en vigor este lunes 19 de octubre, por lo que los órganos jurisdiccionales deberán aplicarlo al resolver asuntos semejantes en todo el país.
El precedente surgió de una controversia constitucional promovida por los hermanos Ivoone y Eddy Roldán Xolocotzi -alcaldesa y exalcalde de Contla de Juan Cuamatzi- en contra el Congreso de Tlaxcala y el Órgano de Fiscalización Superior (OFS).
La tesis quedó registrada con el número digital 2032783 y la clave P./J. 203/2026 (12a.), bajo el rubro “Recursos federales ejercidos por los municipios. Competencia para su fiscalización”.
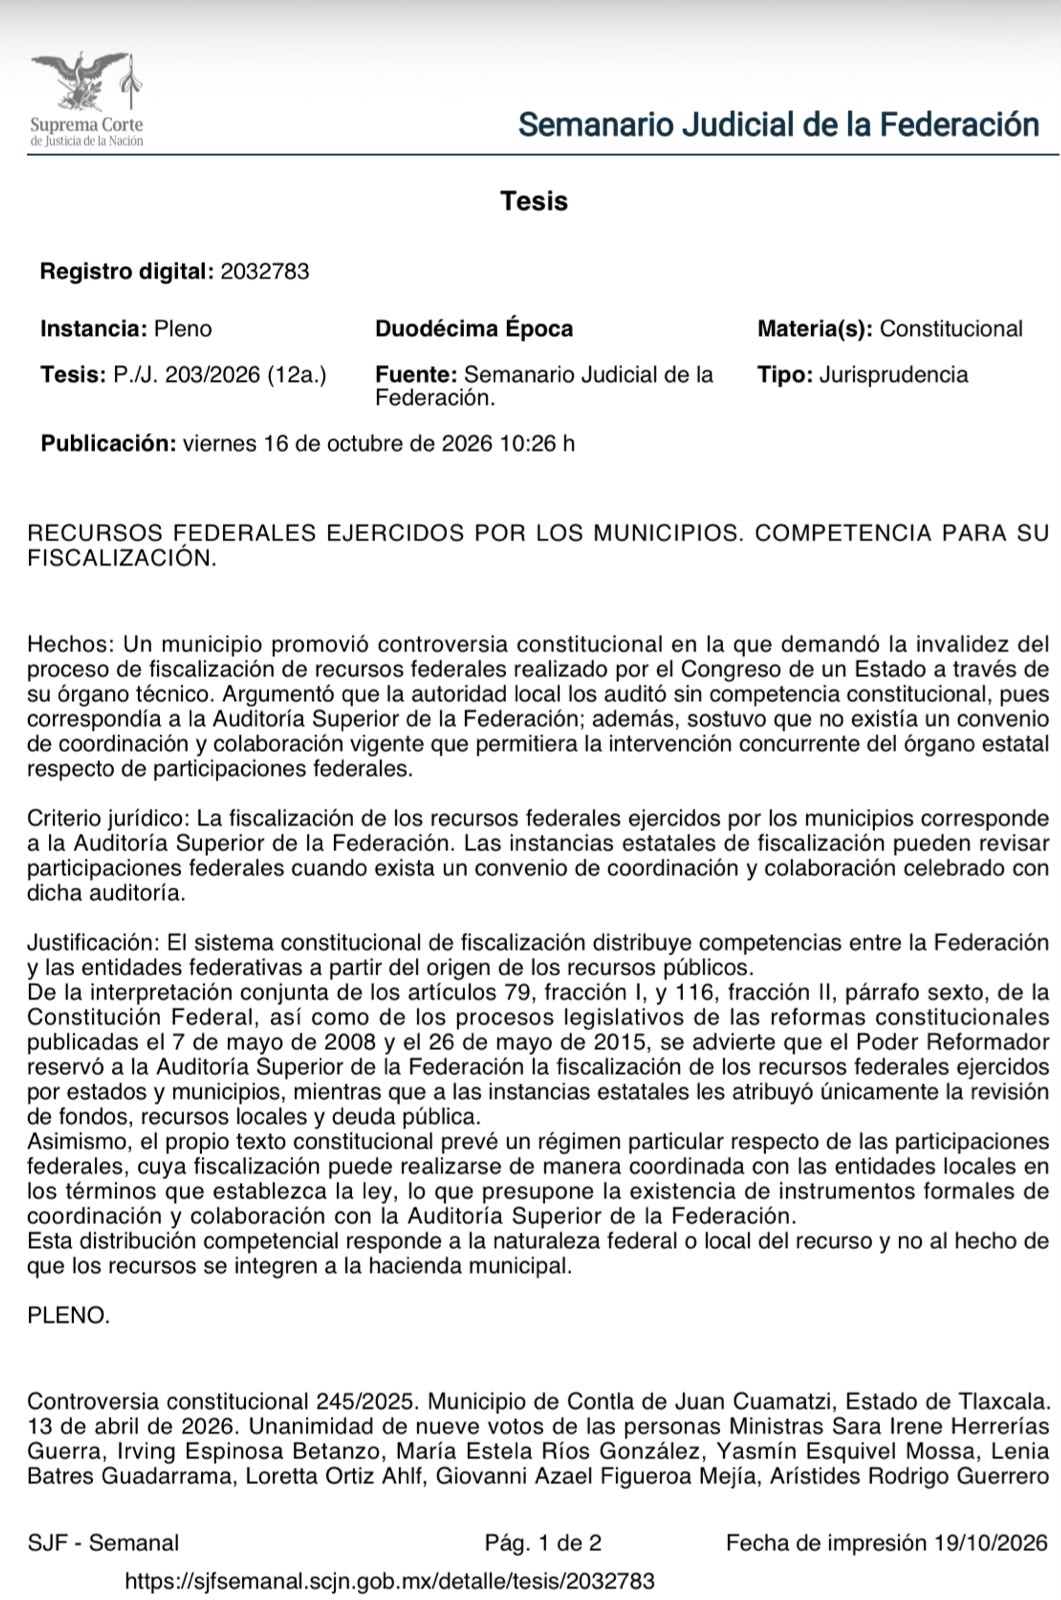
La controversia constitucional 245/2025 cuestionó la fiscalización de recursos ejercidos por el municipio durante el segundo semestre de 2024.
El Ayuntamiento argumentó que las autoridades estatales carecían de competencia para revisar esos recursos federales y señaló la ausencia de un convenio que permitiera la intervención local en la fiscalización de participaciones federales.
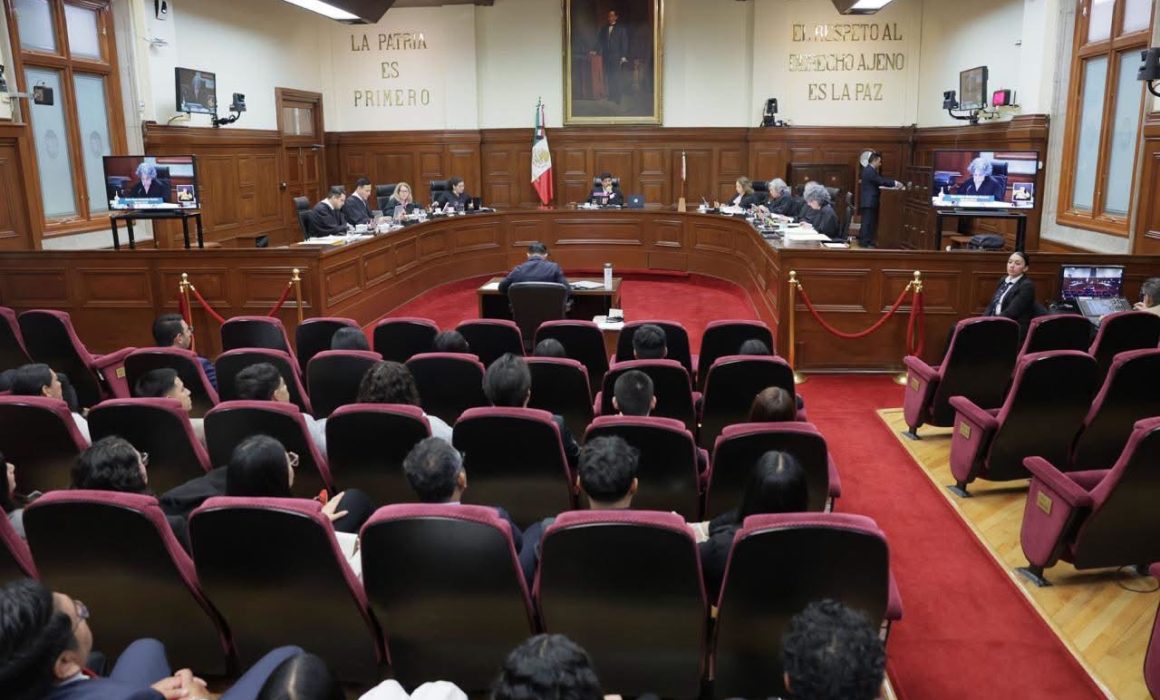
El Pleno de la SCJN resolvió el asunto el 13 de abril de 2026, por unanimidad de nueve votos, bajo la ponencia de la ministra Loretta Ortiz Ahlf.
La sentencia declaró inválidos el informe individual de fiscalización correspondiente al segundo semestre de 2024 y los acuerdos legislativos sustentados en él, publicados el 25 de agosto de 2025.
Sin embargo, el alcance del fallo no quedó limitado a Contla. Con la publicación de la jurisprudencia, el criterio se convirtió en una referencia obligatoria para los órganos jurisdiccionales que conozcan de controversias similares en otras entidades federativas.
La Corte determinó que las facultades para fiscalizar el gasto público dependen del origen de los recursos y no de que el dinero se encuentre depositado en las cuentas de un ayuntamiento.
Por ello, los congresos locales y sus órganos técnicos no pueden asumir automáticamente la revisión de recursos federales por el solo hecho de que estos hayan sido ejercidos por un municipio. En el caso de las participaciones federales, la intervención estatal requiere instrumentos formales de coordinación y colaboración con la ASF.
El criterio se sustenta en los artículos 79, fracción I, y 116, fracción II, párrafo sexto, de la Constitución federal, así como en las reformas constitucionales de 2008 y 2015.
La resolución también deja a salvo las facultades del OFS para investigar y promover acciones dentro de su ámbito de competencia, por lo que la jurisprudencia no elimina la fiscalización estatal, sino que delimita hasta dónde puede intervenir frente a recursos de origen federal.